L’écosystème des paiement
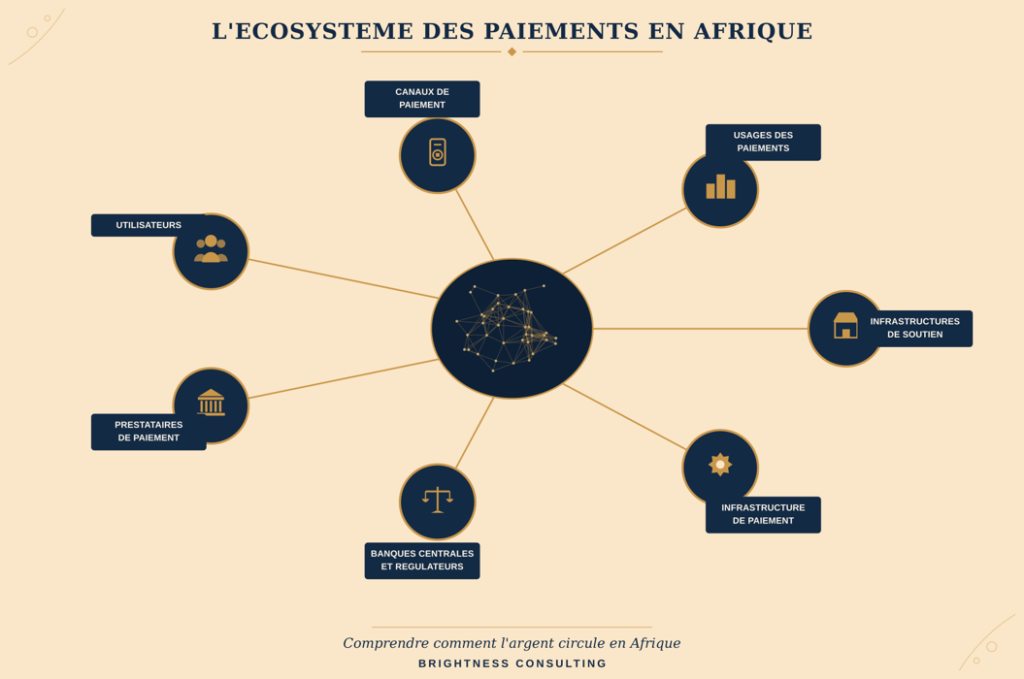
Envoyer de l’argent peut ne prendre que quelques secondes. Vous ouvrez une application, saisissez un numéro de téléphone ou scannez un code QR, puis appuyez sur « Envoyer ». L’autre personne reçoit l’argent presque immédiatement. Cela paraît simple. Mais derrière ce petit geste, de nombreuses personnes, entreprises et systèmes travaillent ensemble.C’est ce que l’on appelle l’écosystème de paiement.
Les utilisateurs
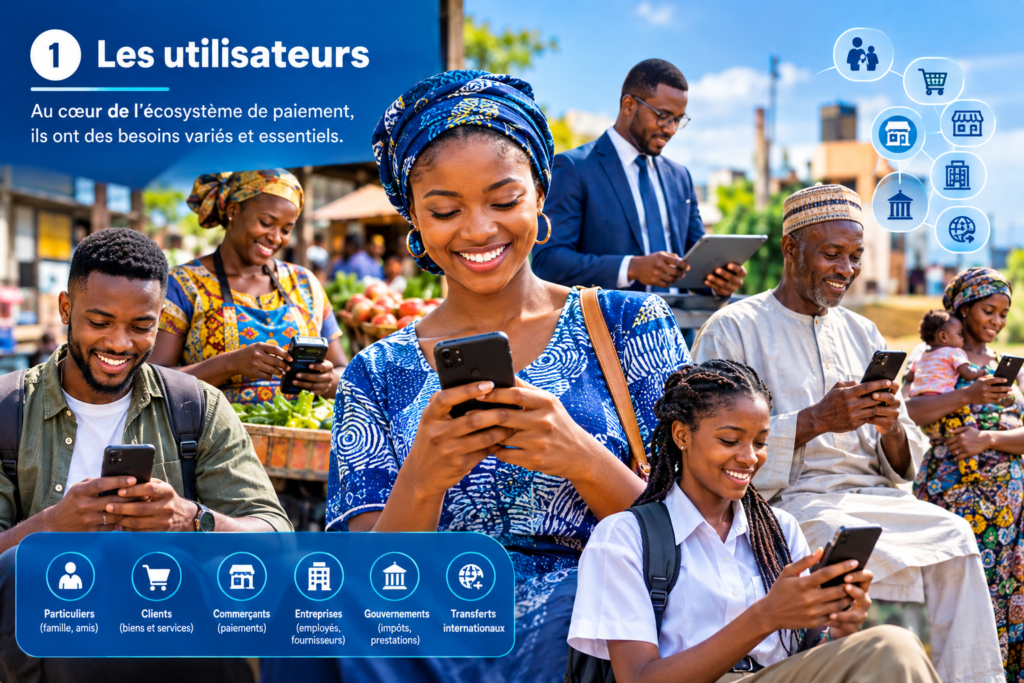
Les utilisateurs sont au centre de l’écosystème. On y trouve :- Des particuliers qui envoient de l’argent à leur famille et à leurs amis
- Des clients qui paient des biens et des services
- Des commerçants qui reçoivent des paiements
- Des entreprises qui paient leurs employés et leurs fournisseurs
- Des gouvernements qui collectent des impôts ou versent des prestations sociales
- Des personnes qui envoient de l’argent au-delà des frontières
Un système de paiement doit avant tout répondre aux besoins de ces utilisateurs. Il doit être simple, rapide, sûr et abordable.
Les prestataires de paiement
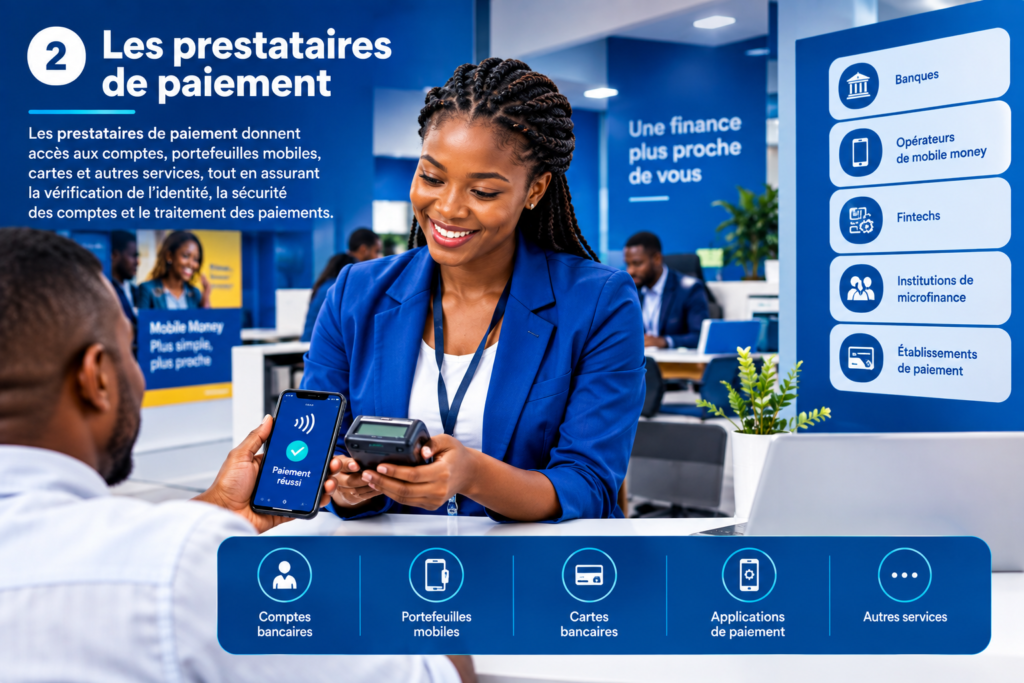
La plupart des utilisateurs ne se connectent pas directement à un système de paiement. Ils passent par un prestataire de paiement. Les prestataires de paiement comprennent :
- Les banques
- Les opérateurs de mobile money
- Les entreprises fintech
- Les institutions de microfinance
- Les établissements de paiement
Ces prestataires donnent aux utilisateurs accès à des comptes, des portefeuilles mobiles, des cartes, des applications de paiement et d’autres services. Ils vérifient également l’identité du client, protègent le compte et traitent les instructions de paiement.
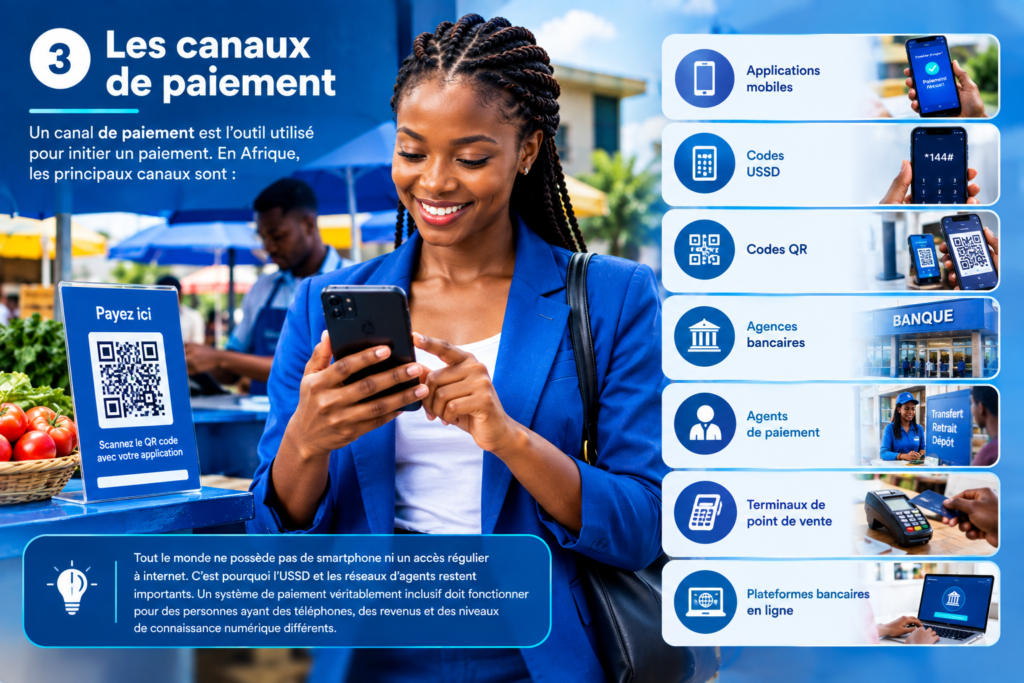
Les canaux de paiement
Un canal de paiement est l’outil utilisé pour initier un paiement. En Afrique, les principaux canaux sont :
- Les applications mobiles
- Les codes USSD
- Les codes QR
- Les agences bancaires
- Les agents de paiement
- Les terminaux de point de vente
- Les plateformes bancaires en ligne
Tout le monde ne possède pas de smartphone ni un accès régulier à internet. C’est pourquoi l’USSD et les réseaux d’agents restent importants.
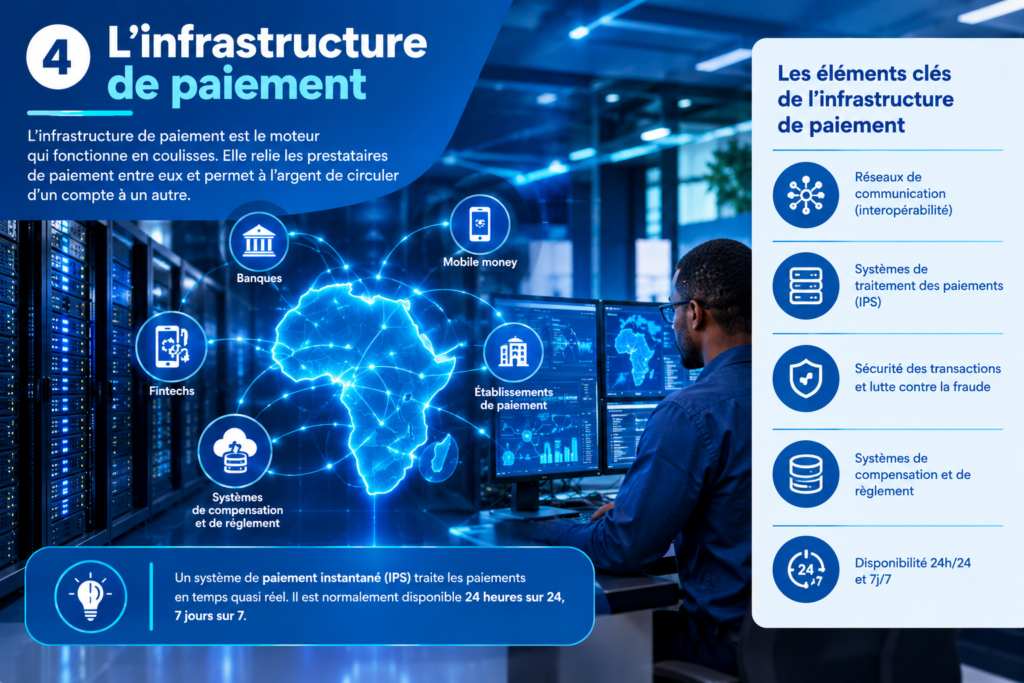
L’infrastructure de paiement est le moteur qui fonctionne en coulisses
Elle relie les prestataires de paiement entre eux et permet à l’argent de circuler d’un compte à un autre.
Un système de paiement instantané (IPS) traite les paiements en temps quasi réel. Il est normalement disponible 24 heures sur 24, 7 jours sur 7.
Selon le rapport SIIPS 2025, l’Afrique comptait 36 systèmes de paiement instantané en activité dans 31 pays. Certains ne relient que les banques. D’autres relient les prestataires de mobile money. Les systèmes intersectoriels peuvent relier les banques, les fintechs, les opérateurs de mobile money et d’autres prestataires agréés. Plus la connexion est large, plus il devient facile pour les utilisateurs d’envoyer de l’argent entre différents prestataires.
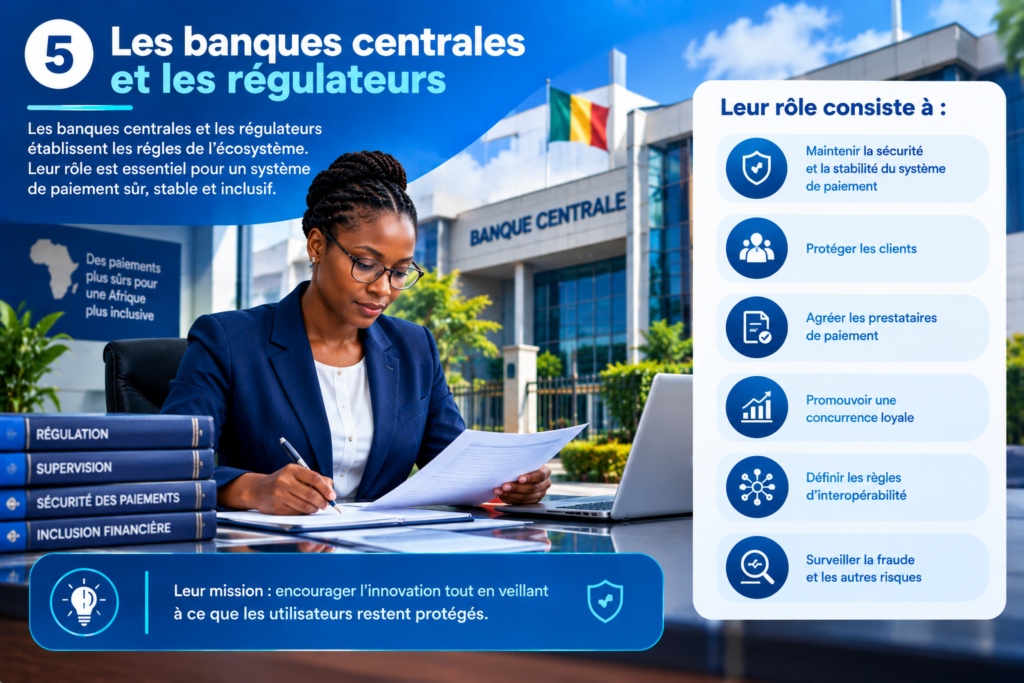
Les banques centrales et les régulateurs
Les banques centrales et les régulateurs établissent les règles de l’écosystème. Leur rôle consiste à :
- Maintenir la sécurité et la stabilité du système de paiement
- Protéger les clients
- Agréer les prestataires de paiement
- Promouvoir une concurrence loyale
- Définir les règles d’interopérabilité
- Surveiller la fraude et les autres risques
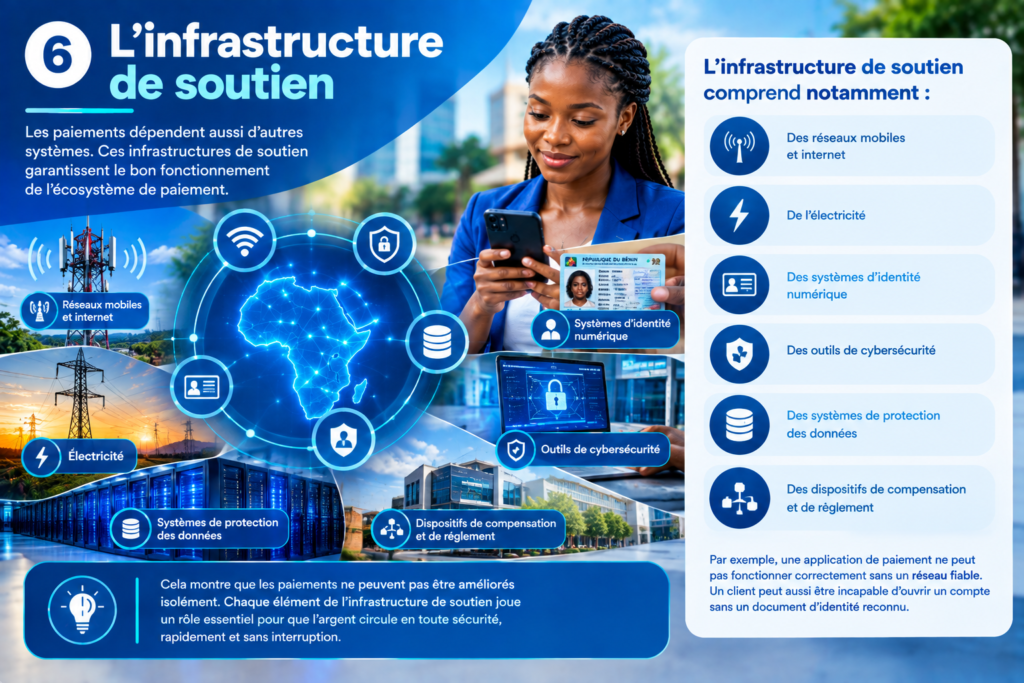
L’infrastructure de soutien
Les paiements dépendent aussi d’autres systèmes. Il s’agit notamment :
- Des réseaux mobiles et internet
- De l’électricité
- Des systèmes d’identité numérique
- Des outils de cybersécurité
- Des systèmes de protection des données
- Des dispositifs de compensation et de règlement
Par exemple, une application de paiement ne peut pas fonctionner correctement sans un réseau fiable. Un client peut aussi être incapable d’ouvrir un compte sans un document d’identité reconnu.
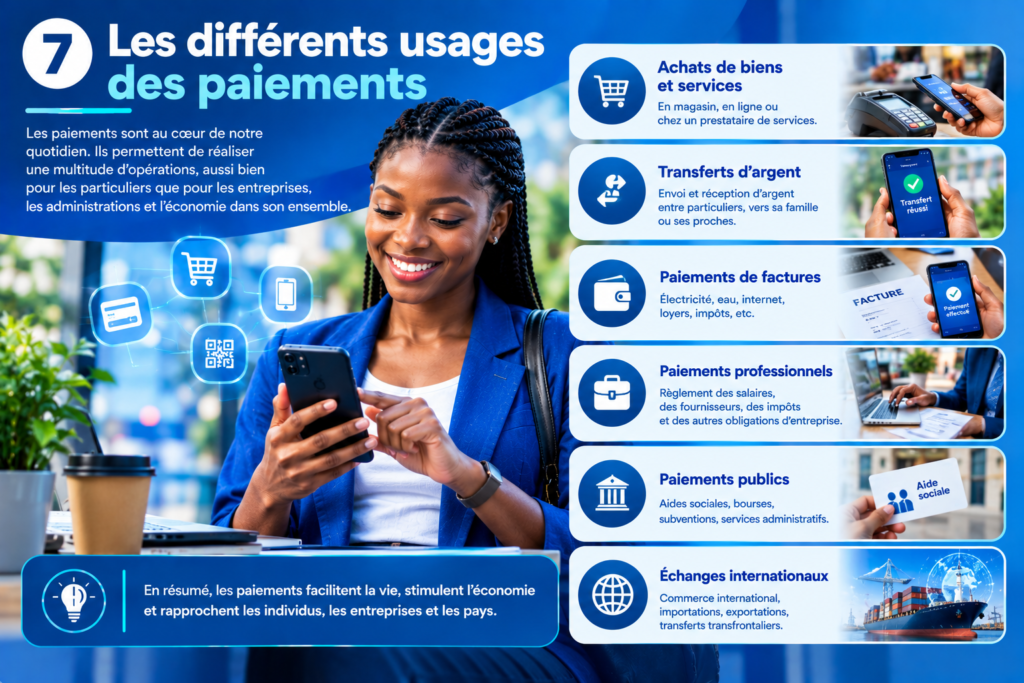
Les différents usages des paiements
Les systèmes de paiement instantané peuvent prendre en charge de nombreuses activités :
- Envoyer de l’argent à une autre personne
- Payer un commerçant
- Payer des factures de services (eau, électricité, etc.)
- Payer les salaires et les fournisseurs
- Recevoir des prestations gouvernementales
- Payer des impôts
- Envoyer de l’argent au-delà des frontières
Les paiements de personne à personne sont les plus courants. Mais la véritable valeur des paiements instantanés va bien au-delà. Ils peuvent aider les entreprises à gérer leur trésorerie, rendre les paiements gouvernementaux plus transparents et soutenir les échanges commerciaux entre pays africains.
Un seul écosystème, de multiples connexions
L’écosystème de paiement africain forme une chaîne. Les utilisateurs dépendent des prestataires de paiement. Les prestataires de paiement dépendent d’une infrastructure partagée. Cette infrastructure dépend de règles claires, d’une technologie fiable et d’une gouvernance solide. Si un maillon de la chaîne ne fonctionne pas, l’expérience de paiement en pâtit.
Cela nous amène à une question importante :
L’Afrique construit de plus en plus de systèmes de paiement instantané, mais ces systèmes sont-ils accessibles, fiables et utiles pour tous ?
Dans les prochains articles, nous explorerons les principaux obstacles qui limitent le plein potentiel des paiements instantanés en Afrique— et ce qui peut être fait pour les résoudre.